Domain arbeit-fuer-gera.de kaufen?
Wir ziehen mit dem Projekt
arbeit-fuer-gera.de um.
Sind Sie am Kauf der Domain
arbeit-fuer-gera.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain arbeit-fuer-gera.de kaufen?
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **

Ähnliche Suchbegriffe für Bruttoanlagevermögen BAV
Top-Angebote
Produkte zum Begriff Bruttoanlagevermögen BAV:
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
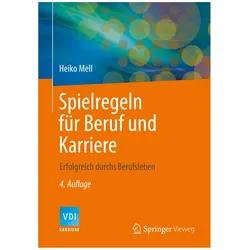
Spielregeln für Beruf und Karriere, Fachbücher von Heiko MellUnser Wirtschaftssystem, in dem sich Angestellte und Führungskräfte bewegen, funktioniert nach geschriebenen und ungeschriebenen Regeln. Qualifizierte und ambitionierte Berufstätige "stolpern" aber nach wie vor weitgehend uninformiert durch die "Minenfelder" von Bewerbung, Berufswegplanung, Arbeitsalltag, Arbeitgeberwechsel bis hin zur Zeugnisfrage. Sie haben zu kurze oder lange Dienstzeiten pro Firma, lassen den "roten Faden" im Werdegang vermissen, schreiben erfolglose Bewerbungen, behandeln ihren Chef falsch, ruinieren leichtsinnig ihren Marktwert auf dem Arbeitsmarkt und stellen schon mit ihrer Startposition zentrale Weichen falsch. Das Buch erläutert die wichtigsten Regeln dieses (beruflichen) "Spiels" und weist den Weg zum Erfolg. Was für Golf-, Tennis- und andere Spieler selbstverständlich ist, sich vor dem Start mit den Regeln zu beschäftigen, wird hier ebenfalls behandelt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
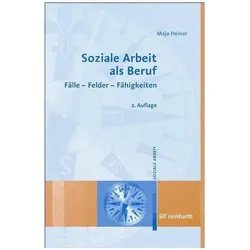
Soziale Arbeit als Beruf, Fachbücher von Maja HeinerIn der Sozialen Arbeit beschäftigt man sich mit Kindern, Erwachsenen oder alten Menschen, regelt Konflikte oder vermittelt Dienstleistungen. Man kann sich als Seelsorger oder Manager, als Trainerin, Sozialtherapeutin oder als Anwältin der Benachteiligten verstehen. Was aber macht diesen Beruf wirklich aus? In diesem Buch wird ein handlungstheoretisch fundiertes Profil des Berufes entwickelt. Dargestellt werden: Ziele und Rahmenbedingungen des Berufes, Arbeitsfelder und Tätigkeitsgruppen, Fallbeispiele erfahrener Fachkräfte und Kernkompetenzen. Die vielfältigen Facetten beruflicher Identität ergänzen sich so zu einem anschaulichen Qualifikationsprofil beruflichen Handelns in der Sozialen Arbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
-
Wie ist die bAV zu versteuern?
Die betriebliche Altersvorsorge (bAV) unterliegt einer speziellen steuerlichen Behandlung. Die Beiträge zur bAV können in der Regel steuerlich abgesetzt werden, solange sie bestimmte Grenzen nicht überschreiten. Die spätere Auszahlung der betrieblichen Altersvorsorge wird hingegen voll versteuert, da sie als Einkommen gilt. Es gibt jedoch auch steuerliche Freibeträge und Pauschalen, die die Steuerlast reduzieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Aspekte der betrieblichen Altersvorsorge optimal zu nutzen. **
Wer hat Anspruch auf eine bAV?
Wer hat Anspruch auf eine betriebliche Altersvorsorge (bAV)? Grundsätzlich haben alle Arbeitnehmerinnen und Arbeitnehmer in Deutschland einen gesetzlichen Anspruch auf eine betriebliche Altersvorsorge, sofern der Arbeitgeber eine entsprechende Regelung anbietet. Dabei können sowohl Vollzeit- als auch Teilzeitbeschäftigte von der bAV profitieren. Auch Auszubildende und Minijobber können in vielen Fällen von einer betrieblichen Altersvorsorge profitieren. Es ist jedoch wichtig zu beachten, dass die genauen Bedingungen und Leistungen der bAV je nach Unternehmen und Tarifvertrag variieren können. Daher ist es ratsam, sich bei Bedarf individuell bei der Personalabteilung oder einem Versicherungsberater zu informieren. **
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
Top-Angebote
Produkte zum Begriff Bruttoanlagevermögen BAV:
-
Was bringt das BRSG II für die bAV? Ver, Fachbücher von Henriette Meissner, Alexander SchrehardtDas Fachbuch "Was bringt das BRSG II für die bAV?" von Alexander Schrehardt bietet eine umfassende Analyse der Auswirkungen des Betriebsrentenstärkungsgesetzes II (BRSG II) auf die betriebliche Altersversorgung (bAV). Es behandelt zentrale Themen wie das Eindeutigkeitserfordernis bei Pensionszusagen und die rechtlichen Rahmenbedingungen, die durch das Bundesarbeitsgericht geschaffen wurden. Zudem werden wichtige Aspekte wie der Arbeitgeberzuschuss und die Widerrufsmöglichkeiten von Versorgungszusagen thematisiert. Das Buch richtet sich an Fachleute, die sich mit der bAV und den damit verbundenen rechtlichen Fragestellungen auseinandersetzen. Es bietet praxisnahe Tipps und eine fundierte Grundlage für die Implementierung von bAV-Lösungen im Unternehmen. Die klare Struktur und die verständliche Sprache machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der betrieblichen Altersversorgung beschäftigen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spielregeln für Beruf und Karriere, Fachbücher von Heiko MellUnser Wirtschaftssystem, in dem sich Angestellte und Führungskräfte bewegen, funktioniert nach geschriebenen und ungeschriebenen Regeln. Qualifizierte und ambitionierte Berufstätige "stolpern" aber nach wie vor weitgehend uninformiert durch die "Minenfelder" von Bewerbung, Berufswegplanung, Arbeitsalltag, Arbeitgeberwechsel bis hin zur Zeugnisfrage. Sie haben zu kurze oder lange Dienstzeiten pro Firma, lassen den "roten Faden" im Werdegang vermissen, schreiben erfolglose Bewerbungen, behandeln ihren Chef falsch, ruinieren leichtsinnig ihren Marktwert auf dem Arbeitsmarkt und stellen schon mit ihrer Startposition zentrale Weichen falsch. Das Buch erläutert die wichtigsten Regeln dieses (beruflichen) "Spiels" und weist den Weg zum Erfolg. Was für Golf-, Tennis- und andere Spieler selbstverständlich ist, sich vor dem Start mit den Regeln zu beschäftigen, wird hier ebenfalls behandelt.79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Arbeitgeber bAV bestimmen?
Ja, Arbeitgeber können bestimmen, ob sie eine betriebliche Altersvorsorge (bAV) für ihre Mitarbeiter anbieten möchten. Die Entscheidung zur Einführung einer bAV liegt in der Regel im Ermessen des Arbeitgebers. Dabei kann er auch festlegen, welche Form der bAV angeboten wird und unter welchen Bedingungen die Mitarbeiter daran teilnehmen können. Es gibt jedoch auch gesetzliche Regelungen, die Arbeitgeber bei der Gestaltung der bAV beachten müssen, wie beispielsweise die Gleichbehandlung der Mitarbeiter. Letztendlich ist es also möglich, dass Arbeitgeber die bAV bestimmen, aber sie müssen dabei bestimmte Vorgaben einhalten. **
-
Wann wird die bAV ausgezahlt?
Die betriebliche Altersvorsorge (bAV) wird in der Regel erst ausgezahlt, wenn der Versicherte das Rentenalter erreicht hat. Dies kann je nach Vertrag und Vereinbarung zwischen dem 60. und 67. Lebensjahr liegen. Es gibt jedoch auch die Möglichkeit, die bAV vorzeitig in Anspruch zu nehmen, beispielsweise bei Berufsunfähigkeit oder in besonderen Härtefällen. Die Auszahlung kann als lebenslange Rente oder als einmalige Kapitalauszahlung erfolgen, je nachdem, welche Option im Vertrag vereinbart wurde. Es ist wichtig, sich frühzeitig über die genauen Konditionen und Möglichkeiten der Auszahlung der betrieblichen Altersvorsorge zu informieren. **
-
Wann ist eine bAV unverfallbar?
Wann ist eine bAV unverfallbar? Die betriebliche Altersvorsorge (bAV) ist unverfallbar, wenn der Arbeitnehmer mindestens fünf Jahre in den Betrieb eingezahlt hat. Zudem muss der Arbeitnehmer das 25. Lebensjahr vollendet haben. Wenn diese Voraussetzungen erfüllt sind, kann der Arbeitnehmer auch bei einem vorzeitigen Ausscheiden aus dem Betrieb seine Ansprüche auf die betriebliche Altersvorsorge behalten. Es ist wichtig, die genauen Regelungen des jeweiligen bAV-Vertrags zu prüfen, um sicherzustellen, dass die Ansprüche unverfallbar sind. **
-
Wann ist eine bAV sinnvoll?
Eine betriebliche Altersvorsorge (bAV) ist sinnvoll, wenn man im Alter finanziell abgesichert sein möchte und zusätzlich zur gesetzlichen Rente vorsorgen möchte. Besonders für Arbeitnehmer, die keine oder nur geringe private Vorsorge betreiben, kann eine bAV eine sinnvolle Ergänzung sein. Zudem können Arbeitnehmer von steuerlichen Vorteilen profitieren, da Beiträge zur bAV in der Regel steuer- und sozialversicherungsfrei sind. Auch für Arbeitgeber kann eine bAV attraktiv sein, um qualifizierte Mitarbeiter langfristig zu binden und als attraktiven Zusatznutzen anzubieten. Letztlich ist eine bAV sinnvoll, wenn man frühzeitig mit dem Sparen für das Alter beginnen möchte, um eine ausreichende Altersvorsorge aufzubauen. **
Ähnliche Suchbegriffe für Bruttoanlagevermögen BAV
-
Soziale Arbeit als Beruf, Fachbücher von Maja HeinerIn der Sozialen Arbeit beschäftigt man sich mit Kindern, Erwachsenen oder alten Menschen, regelt Konflikte oder vermittelt Dienstleistungen. Man kann sich als Seelsorger oder Manager, als Trainerin, Sozialtherapeutin oder als Anwältin der Benachteiligten verstehen. Was aber macht diesen Beruf wirklich aus? In diesem Buch wird ein handlungstheoretisch fundiertes Profil des Berufes entwickelt. Dargestellt werden: Ziele und Rahmenbedingungen des Berufes, Arbeitsfelder und Tätigkeitsgruppen, Fallbeispiele erfahrener Fachkräfte und Kernkompetenzen. Die vielfältigen Facetten beruflicher Identität ergänzen sich so zu einem anschaulichen Qualifikationsprofil beruflichen Handelns in der Sozialen Arbeit.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übergang und Wiedereinstieg in Arbeit und Beruf, Fachbücher von Rolf KlattaDas Fachbuch "Übergang und Wiedereinstieg in Arbeit und Beruf" von Rolf Klatta bietet eine umfassende Analyse der Übergangsphasen in Ausbildung und Beruf, die durch den gesellschaftlichen Wandel zunehmend an Bedeutung gewinnen. Es richtet sich an pädagogisches Personal, das in der Beratung und Begleitung von beschäftigungslosen Bedarfsgruppen tätig ist. Klatta vermittelt wissenschaftliche Erkenntnisse und beleuchtet verschiedene Konventionen, die für die individuelle und professionelle Unterstützung in diesen Übergangsphasen relevant sind. Dazu gehören die advokatorische Einzelfallbezogenheit, die Orientierung an pädagogischen Berufsnormen sowie die Vorbereitung auf den Arbeitsmarkt. Das Buch bietet praxisnahe Ansätze zur Berücksichtigung der Vorgaben öffentlicher Sozialleistungsträger und deren Integration in den Beratungsprozess. Es ist ein wertvolles Werkzeug für Fachkräfte, die in der sozialen Arbeit und Pädagogik tätig sind und die Herausforderungen von Übergangsphasen besser verstehen und bewältigen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird bav nicht freigegeben?
Es gibt verschiedene Gründe, warum bav nicht freigegeben wird. Einer der Hauptgründe ist, dass bav möglicherweise noch nicht ausreichend getestet wurde und daher potenzielle Risiken für die Gesundheit oder Sicherheit der Verbraucher bestehen könnten. Außerdem könnten regulatorische Anforderungen oder Einschränkungen dazu führen, dass bav nicht freigegeben wird. **
-
Wie ist die bAV zu versteuern?
Die betriebliche Altersvorsorge (bAV) unterliegt einer speziellen steuerlichen Behandlung. Die Beiträge zur bAV können in der Regel steuerlich abgesetzt werden, solange sie bestimmte Grenzen nicht überschreiten. Die spätere Auszahlung der betrieblichen Altersvorsorge wird hingegen voll versteuert, da sie als Einkommen gilt. Es gibt jedoch auch steuerliche Freibeträge und Pauschalen, die die Steuerlast reduzieren können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um die steuerlichen Aspekte der betrieblichen Altersvorsorge optimal zu nutzen. **
-
Wer hat Anspruch auf eine bAV?
Wer hat Anspruch auf eine betriebliche Altersvorsorge (bAV)? Grundsätzlich haben alle Arbeitnehmerinnen und Arbeitnehmer in Deutschland einen gesetzlichen Anspruch auf eine betriebliche Altersvorsorge, sofern der Arbeitgeber eine entsprechende Regelung anbietet. Dabei können sowohl Vollzeit- als auch Teilzeitbeschäftigte von der bAV profitieren. Auch Auszubildende und Minijobber können in vielen Fällen von einer betrieblichen Altersvorsorge profitieren. Es ist jedoch wichtig zu beachten, dass die genauen Bedingungen und Leistungen der bAV je nach Unternehmen und Tarifvertrag variieren können. Daher ist es ratsam, sich bei Bedarf individuell bei der Personalabteilung oder einem Versicherungsberater zu informieren. **
-
Wer darf alles eine bAV machen?
Wer darf alles eine betriebliche Altersvorsorge (bAV) machen? Grundsätzlich können Arbeitnehmerinnen und Arbeitnehmer in Deutschland eine bAV abschließen, sofern der Arbeitgeber diese Möglichkeit anbietet. Auch Selbstständige und Freiberufler haben die Möglichkeit, eine bAV abzuschließen, allerdings müssen sie diese eigenständig organisieren. Zudem können auch Beamte und bestimmte Personengruppen wie Minijobber oder geringfügig Beschäftigte eine bAV abschließen. Generell ist die bAV eine attraktive Möglichkeit für viele Menschen, zusätzlich für das Alter vorzusorgen und von steuerlichen Vorteilen zu profitieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.